核心结论
自2026年9月1日起,外籍个人从外商投资企业取得的股息红利所得,按“利息、股息、红利所得”缴纳个人所得税,适用20%比例税率,由支付股息红利的外商投资企业代扣代缴。
本文要点
- 旧规失效:《财政部 国家税务总局关于个人所得税若干政策问题的通知》(财税字〔1994〕20号)第二条第(八)项自2026年9月1日起废止。
- 扣缴时点:外商投资企业支付股息红利时应当代扣代缴,并于支付所得的次月15日内申报纳税。
- 未扣缴的补救:企业未扣缴税款的,外籍个人应在取得所得的次年6月30日前自行缴纳税款;税务机关通知限期缴纳的,按期限缴纳。
政策依据 / 信息来源
《关于外籍个人股息红利个人所得税政策有关事项的公告》(财政部 税务总局公告2026年第27号),2026年9月1日发布并执行。
正文
2026年9月1日,财政部、税务总局联合发布《关于外籍个人股息红利个人所得税政策有关事项的公告》(财政部 税务总局公告2026年第27号),明确外籍个人从外商投资企业取得的股息红利所得,将按照"利息、股息、红利所得"缴纳个人所得税,适用20%税率。
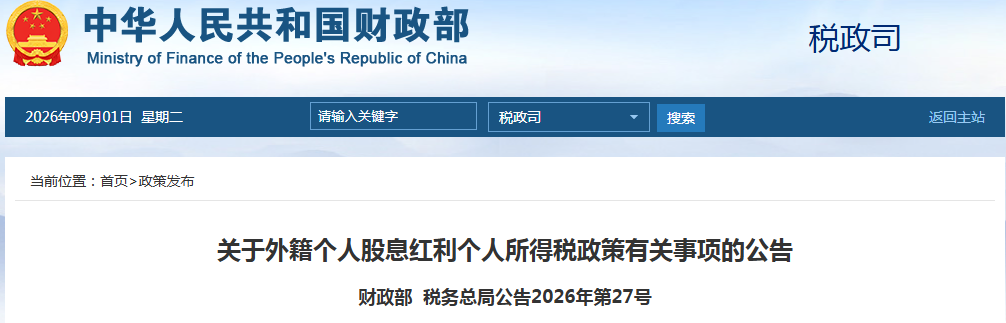
关于外籍个人股息红利个人所得税政策有关事项的公告
财政部 税务总局公告2026年第27号
现就外籍个人股息红利个人所得税政策有关事项公告如下:
一、外籍个人从外商投资企业取得的股息红利所得,按照“利息、股息、红利所得”缴纳个人所得税,适用20%税率。
二、外商投资企业向外籍个人支付股息红利时,应当代扣代缴税款,并于支付所得的次月15日内申报纳税。外商投资企业未扣缴税款的,取得股息红利的外籍个人应当在取得所得的次年6月30日前缴纳税款;税务机关通知限期缴纳的,外籍个人应当按照期限缴纳税款。
三、本公告自2026年9月1日起执行,《财政部 国家税务总局关于个人所得税若干政策问题的通知》(财税字〔1994〕20号)第二条第(八)项同时废止。
常见问题
外籍个人从外商投资企业拿到的股息红利,按什么税目、什么税率交税?
按“利息、股息、红利所得”税目,适用20%比例税率。依据是财政部 税务总局公告2026年第27号,自2026年9月1日起执行。
这笔税由谁申报,企业还是个人?
由支付股息红利的外商投资企业代扣代缴,并于支付所得的次月15日内申报纳税。
企业没有代扣代缴怎么办?
取得股息红利的外籍个人应当在取得所得的次年6月30日前缴纳税款;税务机关通知限期缴纳的,应当按照期限缴纳税款。
以前外籍个人股息红利免税的规定还有效吗?
已失效。财税字〔1994〕20号第二条第(八)项自2026年9月1日起同时废止。
相关阅读
- 境外保单收益征税2026-08-09
- 离岸信托个税新政全解读2026-07-26
- 涉税专业服务机构重点监管2026-08-27
本文原发表于「弘信AI共享财务总监」微信公众号,现整理并发布于官网。文中政策解读以官方文件原文为准;涉及个案的分析基于公开信息,不构成对任何具体企业的评价或建议。
关于弘信财税
- 公司
- 东莞市弘信企业管理有限公司
- 关联主体
- 东莞市弘信税务师事务所有限公司 · 东莞市弘锦信会计师事务所(普通合伙) · 东莞市弘锦鑫财税咨询有限公司 · 东莞市弘信科技咨询服务有限公司
- 地址
- 广东省东莞市松山湖光大we谷B1-903室、905室
- 电话
- 135 3860 8561 / 189 2253 3610
- 邮箱
- xy@hx-cfo.com
- 微信
- 弘信AI共享财务总监(公众号 / 视频号同名,ID:CFO-sharing)
