中国税收居民个人需就全球所得缴纳个人所得税,境外保险收益属于应纳税所得范畴。这一个人所得税法基本原则并非新政策,也不是专门针对香港保险市场。
本文要点
- 法律依据:《中华人民共和国个人所得税法》第一条,居民个人从中国境内和境外取得的所得均应依法缴纳个人所得税。
- 居民个人指在中国境内有住所,或者无住所而一个纳税年度内在中国境内居住累计满183天的个人,该规则历经多次修订,并非新增。
- 征管能力变化是关键:过去境外保单收益处于信息盲区,核心原因是难以获取境外金融账户信息;随着CRS金融账户信息自动交换机制常态化,这一障碍正在被消除。
- 免税边界:《个人所得税法》第四条第(五)项免税的是保险赔款,即身故、伤残、重疾等赔付;保单现金分红、预缴保费利息等投资性收益不在此列。
税务总局相关司局负责人接受采访的回应(2026年8月7日,新华社、经济日报等刊发);《中华人民共和国个人所得税法》第一条、第四条第(五)项。
正文
我们结合官方表态与现行税法体系,做了以下梳理。
一、官方定调(2026年8月7日):全球纳税义务早有规定,并非新政策出台
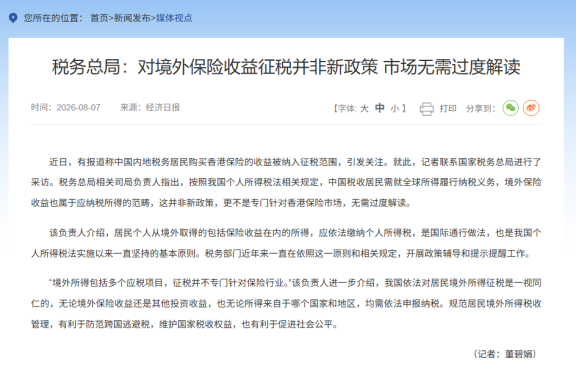
税务总局相关司局负责人明确指出:
"按照我国个人所得税法相关规定,中国税收居民需就全球所得履行纳税义务,境外保险收益也属于应纳税所得的范畴,这并非新政策,更不是专门针对香港保险市场,无需过度解读。"
纳税义务从来都有,只是征管能力跟上了。
《中华人民共和国个人所得税法》第一条明确规定,居民个人从中国境内和境外取得的所得,均应依法缴纳个人所得税。此处"居民个人",是指在中国境内有住所,或者无住所而一个纳税年度内在中国境内居住累计满一百八十三天的个人。这一规则历经多次修订完善,并非今日新增。税务总局负责人进一步介绍,居民个人从境外取得的包括保险收益在内的所得,应依法缴纳个人所得税,"是国际通行做法,也是我国个人所得税法实施以来一直坚持的基本原则"。
过去境外保单收益长期处于信息盲区,核心原因是税务机关客观上难以获取境外金融账户信息。随着CRS(共同申报准则)金融账户信息自动交换机制常态化运行,这一征管障碍正在被逐步消除。
关键结论:近期媒体报道的案例,是持续性征管工作的具体体现,而非"新政落地"或"试点扩围"。
二、核心问题:保单收益的税目适用于法定免税边界
税务总局此次回应明确了境外保险收益的应税属性,但并未就保单分红的具体税目定性作出细化解释。从税法原理看,这一技术问题仍有讨论空间。
保单分红与股权分红的本质区别:投保人并非保险公司股东,保单分红来源于保险公司分红账户的"三差盈余"(利差、死差、费差)分配——即保险公司在实际经营中比预期多赚的部分,而非像股东分红那样来自税后利润分配。根据《个人所得税法实施条例》第六条,利息、股息、红利所得是指个人因拥有债权、股权而取得的权益性收益。保单分红并非基于投保人的股东身份,不属于因拥有债权、股权而取得的权益性收益,其法律性质与典型的"利息、股息、红利所得"存在一定差异。业内人士长期指出,保单分红是否缴纳个税尚缺乏专门规定(第一财经、界面新闻等2026年8月报道亦持此观点)。
需要特别明确的法定免税范围:
根据《个人所得税法》第四条第(五)项,保险赔款免征个人所得税。税务总局此次回应未改变这一规则。身故、伤残、重疾等保障属性的理赔款,均属法定免税范围;而分红账户收益、万能账户结算收益等投资性收益不在免税之列。目前公开信息中涉及征税的,主要为两类投资性收益:
1.保单现金分红派发收益
2.预缴保费产生的利息收益
两类收益中,预缴保费产生的利息更接近个税法下的"利息所得",征税法律依据相对充分;保单分红的税目定性争议更大,各地执行口径差异也更为明显。
无论税目如何定性,居民个人就境外所得负有申报义务,且已实际变现落袋(现金分红、减保取现、退保溢价)的收益属于现实取得的境外收入,这一顶层原则无误。
三、征管动态的真实边界:三个"不存在"
结合税务总局官方表态与行业实操信息,我们提示各位朋友关注以下边界。需先行说明来源层级:下述第1、2项直接引自税务总局公开回应,属官方口径;第3项来自媒体报道与业内观察,不构成官方表态,请勿据此推定征管标准。
1.不存在"新政策出台"
征税依据为《个人所得税法》既有条款,非专项新政。税务总局负责人特别强调:"境外所得包括多个应税项目,征税并不专门针对保险行业。"
2.不存在"所得来源地差别"
税务总局明确,我国依法对居民境外所得征税"一视同仁",无论境外保险收益还是其他投资收益,也无论所得来自哪个国家和地区,均需依法申报纳税。
需要准确理解的是:官方所称"一视同仁",指向的是【所得来源国(地区)】——不存在"保单来自甲地要征、来自乙地免征"的差别化安排。它并不意味着国内各地税务机关在征管进度与操作细节上已完全同步(关于国内执行差异,详见下文"适用税率"部分)。
3.目前未见"大额保单门槛"(媒体报道与业内观察,非官方表态)
据财新2026年8月5日报道,受访保险行业资深人士表示,已披露案例"并没有明确的标准,并非市场一般认为的'大额保单'才被征税,可能取决于地方税务当局接触、处理数据的效率"。
税务总局的公开回应并未涉及任何金额门槛问题。本项仅为媒体报道与业内观察,不构成官方口径,亦不代表未来征管不会设定筛查标准,具体以主管税务机关实际执行为准。
适用税率:部分已披露案例按照"利息、股息、红利所得"税目适用20%比例税率,与现行税法对该税目的税率规定一致。需要说明的是,目前各地在执行节奏与具体操作口径上存在差异,但课税的法律依据(个人所得税法)是全国统一的。
四、给持有境外保单客户的5条合规建议
我们不建议各位朋友因媒体报道盲目退保,也不建议继续持有"完全不用交税"的侥幸心理。
1.先做收益性质区分,不一概而论
| 收益类型 | 征税状态 | 说明 |
|---|---|---|
| 保险赔款(身故/伤残/重疾赔付) | 已明确免税 | 《个人所得税法》第四条第(五)项法定免税;投资性账户收益不在此列 |
| 保单现金分红派发收益 | 已出现征税案例 | 北京、浙江杭州等地已有实操,比照"利息、股息、红利所得"适用20%税率;具体适用以当地税务机关认定为准 |
| 预缴保费利息收益 | 已出现征税案例 | 同上 |
| 未提取的保单现金价值 | 尚未明确 | 未变现增值部分,征管实践待观察 |
纯保障型险种的理赔款明确免税,无需恐慌;储蓄分红型保单的分红、预缴保费利息,以及退保时可能产生的收益差额,是否应税及适用税目以主管税务机关认定为准。
2.主动完成年度自行申报
作为中国税收居民,取得境外所得本身就有年度自行申报的法定义务。建议在每年3月1日至6月30日的个税汇算期内,主动申报境外取得的各类收益,避免因未申报产生滞纳金与罚款风险。
3.留存境外完税凭证,审慎申请税收抵免
如果保单收益在境外已经缴纳过同类税款,可依据《个人所得税法》第七条申请境外税收抵免,但抵免额不得超过按我国税法计算的该笔境外所得应纳税额。特别提示:香港现行税制下不对个人取得的保单分红征税(香港不设资本利得税,且保单分红不属薪俸税、利得税或物业税的课税范围),因此多数情况下并不存在境外已纳税款可抵免的情形。税收抵免条款的适用,需视保单发行地的具体税制而定。
4.重新测算收益,不盲目退保
若后续征税口径进一步明确,境外储蓄险的净收益会相应下降,建议将税务成本纳入资产配置的测算模型。但不建议因短期传闻仓促退保,退保本身可能产生的手续费、收益损失,可能高于税负成本,需按个案测算。
5.优先核查资金出境的合规性
相比收益征税,资金出境路径的合规性是优先级更高的风险点。如果投保资金未通过合规渠道汇出(如经非法换汇、地下钱庄等不合规路径出境),可能同时涉及外汇违规与涉税双重风险。
五、写在最后
从离岸信托个税新规,到境外证券投资收益补税,再到本次税务总局对境外保单收益的公开回应,一条清晰的主线已经显现:跨境资产的税收征管正在全面收紧,全球所得的合规申报将成为高净值人群的标配。
税务总局此次主动回应,既是对市场误读的及时澄清,也是对纳税人履行全球纳税义务的再次提示。据《经济观察报》2026年2月8日报道,此前湖北、山东、浙江、上海等地税务机关先后公布过境外收入未申报补税案例;税务部门亦曾提醒纳税人自查2022—2024年度境外收入。我们将持续关注国家税务总局的官方文件与各地征管口径,为各位带来及时、专业的解读及个案评估。
关于调整部分电池消费税政策的公告(财政部 海关总署 税务总局公告2026年第20号)
高企认定规则重塑:数据核验升级后,“包装式申报”空间大幅压缩——从“拼材料”到“拼真实”,这轮改革优化流程、收紧真实性核验尺度
常见问题
境外保单收益要交个人所得税吗?
要。中国税收居民需就全球所得履行纳税义务,境外保险收益属于应纳税所得范畴。税务总局已明确这并非新政策,市场无需过度解读。
保险赔款免税,为什么保单分红要交税?
《个人所得税法》第四条第(五)项免税的是保险赔款,包括身故、伤残、重疾等赔付;保单现金分红、预缴保费利息属于投资性收益,不在免税范围之内。
为什么以前没被征税,现在开始征了?
纳税义务一直存在,变化的是征管能力。CRS金融账户信息自动交换机制常态化运行后,税务机关获取境外金融账户信息的能力显著提升,征管盲区被逐步消除。
境外保单收益按什么税率征税?
部分已披露案例按“利息、股息、红利所得”税目适用20%比例税率,与现行税法对该税目的税率规定一致。具体适用以当地税务机关认定为准。
相关阅读
- 离岸信托个税新政全解读2026-07-26
- 外籍个人股息红利个税新规2026-09-01
- 涉税专业服务机构重点监管2026-08-27
关于弘信财税
- 公司
- 东莞市弘信企业管理有限公司
- 关联主体
- 东莞市弘信税务师事务所有限公司 · 东莞市弘锦信会计师事务所(普通合伙) · 东莞市弘锦鑫财税咨询有限公司 · 东莞市弘信科技咨询服务有限公司
- 地址
- 广东省东莞市松山湖光大we谷B1-903室、905室
- 电话
- 135 3860 8561 / 189 2253 3610
- 邮箱
- xy@hx-cfo.com
- 微信
- 弘信AI共享财务总监(公众号 / 视频号同名,ID:CFO-sharing)
