VIE架构本身并未被否定,港交所上市决策HKEX-LD43-3明确认可受限行业的协议控制安排;真正的风险点在于企业在司法与上市两个场景采用不同的主体关联口径,引发信息披露一致性质疑。
本文要点
- 架构特征:境内运营主体通过股权控制与协议控制双重安排,整体纳入合并报表并作为同一集团对外披露;协议控制基于合同约定,天然弱于法定股权控制。
- 监管态度:港交所遵循“严格限缩(Narrowly Tailored)”核心审核原则,VIE不再是一般企业的通用上市捷径,仅作为外资受限行业的专项合规方案,审核尺度逐年收紧。
- 境内监管:依据2023年3月施行的《境内企业境外发行证券和上市管理试行办法》,VIE架构境外上市企业全部纳入证监会备案制管理。
- 实务要点:审核关注点是“控制真实且持续稳定”。企业应在诉讼、税务、上市披露等场景保持主体关联口径一致。
香港交易所上市决策HKEX-LD43-3;《境内企业境外发行证券和上市管理试行办法》(2023年3月施行)。本文所引案件事实均来自公开司法文书与公开报道。
正文
6月28日,小红书前员工举报人点击了“发送”键。这封投诉信的收件人,是港交所上市部与香港证监会。四个月前,他刚拿到前东家66万元的二审调解赔偿款;如今,他将一场劳动争议,延伸到了小红书港股IPO的上市架构层面。
投诉直指核心矛盾:企业在劳动诉讼中主张,境内劳动合同签署主体与境外期权授予平台为相互独立的法律人格,各自承担法律责任;而在冲刺港股IPO时,又通过股权控制与协议控制双重安排,将境内运营主体整体纳入合并报表、并作为同一集团对外披露。这套横跨劳动法与资本市场披露的场景口径差异,被以实名举报的形式,摆在了监管面前。
据彭博社援引知情人士消息,举报前约两周,小红书已敲定高盛、中金为联合保荐机构,计划以保密方式向港交所递交IPO申请。在港股IPO审核持续收紧的大背景下,该事件不只是小红书的个案,更是所有中概股境外上市需要直面的合规考验。
一、风暴眼:从劳动纠纷到架构质疑
(这一章帮你理清:举报人举报人是谁?他经历了什么?他举报了什么?)
风波起源于一桩劳动争议案件。以下案件细节均依据公开司法文书。
根据公开司法文书,举报人于2022年6月入职小红书,任商业化华南直销负责人,与薯一薯二文化传媒(上海)有限公司广州分公司签署劳动合同;入职同时取得开曼上市主体(点亮科技股份有限公司)的30000股限制性股份期权,该期权对应境外上市主体权益,员工并不直接持有境内运营主体股权。2023年底,举报人因“不胜任工作”被解除劳动关系,随即发起劳动仲裁与司法诉讼。
围绕期权薪酬赔偿,双方出现关键分歧。小红书方在诉讼中主张,用工签约主体(薯一薯二)与授予境外期权的上市主体相互独立,境外期权不构成境内劳动报酬的组成部分。一审法院未采信该割裂主张,认定期权收益属于劳动者薪酬组成部分,判令相关主体合计赔付73万元。双方均提起上诉,2026年2月二审阶段达成调解,小红书最终支付66万元赔偿款。
拿到调解赔偿后,举报人向港交所提交举报材料,核心指向一处信息披露张力:企业在司法诉讼中主张境外期权授予主体与中国法下的用人单位相互独立、期权收益不属于境内劳动报酬;但在IPO招股阶段,又将员工期权计划作为集团一体化薪酬体系披露,并将境内运营主体整体纳入合并报表。两套口径在“集团是否一体化”的认定上,存在信息披露一致性的疑问。
要厘清举报的核心影响,需要先拆解小红书VIE架构的主体设置与控制逻辑。
二、两家“小红书”:100万与1亿美元的平行世界
(这一章帮你理清:小红书复杂的公司架构是如何搭建的?两家核心主体分别负责什么?它们通过什么方式连接到一起?)
在国家企业信用信息公示系统中,两家核心主体表面并无股权交集,承担完全不同的职能。
第一家为行吟信息科技(上海)有限公司,2013年8月设立,注册资本100万元(认缴),手握小红书APP核心运营资质与增值电信业务ICP许可证;股权由两位自然人创始人持有,毛文超持股80%、瞿芳持股20%。APP社区运营资质归属该主体,广告业务依托ICP资质开展,相关收益通过VIE协议归集至上市集团。
第二家为小红书科技有限公司(上海WFOE外资主体),2018年10月注册,注册资本1亿美元(认缴,约合7.2亿元人民币),属于港澳台法人独资企业,上层由香港Redbook Holdings Limited全资持股,香港公司最终受控于开曼群岛的上市主体点亮科技股份有限公司,也就是境外投资者持股的IPO法律载体。
薯一薯二文化传媒(上海)有限公司是该外资链条下的境内孙公司,由薯阅信息科技(上海)有限公司100%持股,隶属于小红书科技纵向股权层级,本次劳动纠纷的签约用工主体即为该公司广州分公司。
一句话总结:行吟信息走协议控制,薯一薯二走股权控制,最终都归到开曼那个上市主体。
两家核心主体认缴注册资本体量相差720倍,看似股权相互隔离,实则共同构成了资本市场层面的统一集团。
VIE(Variable Interest Entity,可变利益实体)模式诞生于2000年前后国内互联网企业境外上市浪潮,是适配外资准入限制的协议控制安排。早年互联网信息服务划入外商投资限制领域,外资无法直接持股持证内资公司,新浪首创该模式——不直接收购内资主体股权,通过独占服务、利润归集类协议锁定经营控制权与收益权。这套模式在此后二十年成为国内互联网企业出海融资的主流架构。
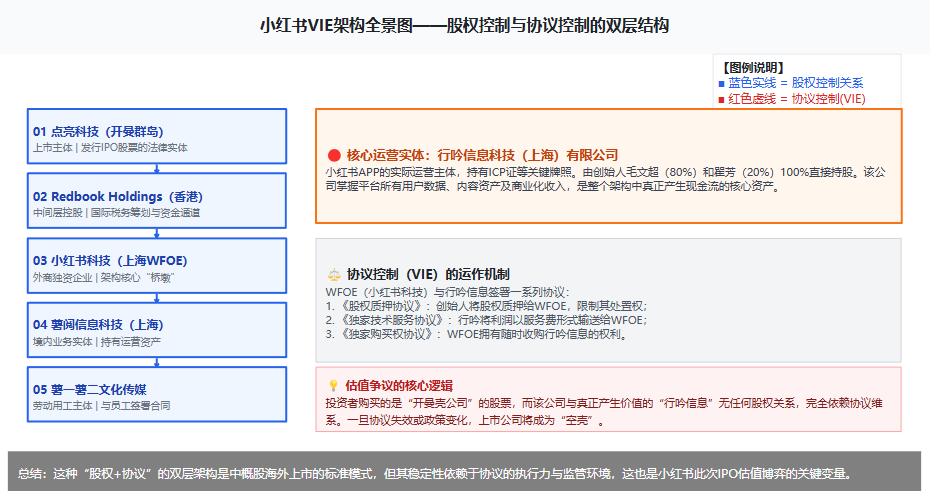
协议体系一般包含股权质押协议、独占技术服务协议、借款协议、表决权授权委托等文件;区别于股权代持,VIE不调整工商名义股权归属,依托合同锁定经营、财务、人事完整控制权。对于二级市场投资者而言,所持股票价值依托控制关系实现境内业务收益归集,并非直接持有境内持证主体股权。
三、为什么要这么绕:外资准入限制下的架构选择
(这一章帮你理清:VIE架构为什么存在?是法律强制要求,还是企业自己选择?港交所和证监会对这种架构是什么态度?)
开曼上市主体无法直接持股行吟信息科技,根源在于外资准入负面清单的行业限制。
增值电信业务长期设置外资持股准入约束。2024版《外商投资准入特别管理措施(负面清单)》延续该监管规则:增值电信业务(电子商务、国内多方通信、存储转发类、呼叫中心除外)外资股比不超过50%,外资企业无法直接控股ICP持证主体,也不得独资申请互联网信息服务类增值电信牌照。值得补充的是,2024年4月工信部已在上海、北京、海南、深圳试点取消部分增值电信业务的外资股比限制,但内容社区的ICP信息服务仍属受限范畴——这正是小红书搭建VIE的现实依据,也是港交所HKEX-LD43-3上市决策里明确认可的行业特殊情形。
港交所针对VIE设置“严格限缩(Narrowly Tailored)”核心审核原则,三大硬性要求:VIE仅用于解决外资准入受限问题,非受限业务必须采用直接股权控股;企业需举证无其他合规替代架构;协议控制范围仅限受限业务板块,可拆分的非受限业务必须剥离至WFOE股权控制体系。
境内层面,依据2023年3月施行的《境内企业境外发行证券和上市管理试行办法》,VIE架构境外上市企业全部纳入证监会备案制管理。VIE不再是通用上市捷径,仅作为受限行业的专项合规方案,审核尺度逐年收紧。
协议控制天然弱于法定股权控制,该风险早在2011年支付宝事件便已充分显现:当年为适配国内第三方支付牌照外资监管新规,阿里将支付宝运营主体调整为内资持股架构,境外投资方因协议控制属性无法直接锁定股权,双方最终以补偿方案达成和解。该事件让市场意识到VIE的短板——控制权依托协议约定存在变动空间,也让港交所此后审核VIE企业时,将“控制真实且持续稳定”作为核心底线。如若企业在生效司法文书中否认集团一体化(尤其是薪酬与责任的集团归属),将直接动摇境外投资者对控制有效性与披露一致性的信任基础。
四、争议的核心:法人独立法理视角与集团合并会计视角的口径冲突
(这一章帮你理清:举报信真正戳中的要害是什么?为什么企业在诉讼和上市时用了两套不同的说法?这背后涉及VIE架构一个天生的矛盾)
本次争议的本质,并非VIE架构存在天生逻辑矛盾,而是企业在司法、上市两大场景采用差异化主体关联口径,引发信披一致性质疑。
先厘清控制性质:薯一薯二文化传媒是WFOE纵向股权链条下的境内孙公司,与开曼上市主体之间存在清晰股权关联,其纳入上市集团合并报表是基于股权控制;而行吟信息科技作为内资持证主体,通过VIE协议链与上市集团绑定,其合并是基于协议控制。两类控制共同构成“统一集团”的对外形象。
在劳动诉讼中,企业主张境外期权授予主体并非中国法下的用人单位,期权收益与境内劳动关系相互独立承担法律责任——这是劳动合同相对性下的常规诉讼防御。但在IPO会计准则与上市披露要求下,员工期权计划需作为集团一体化薪酬体系披露,境内运营主体需整体合并报表,披露为同一集团。
VIE架构长期存在法理与会计两大视角差异:民商事、劳动司法领域,各家工商注册主体为独立法人,依法独立承担责任;资本市场IFRS准则下,实质控制关系需要合并财务报表、整体披露集团业务。本次争议关键点在于,企业在司法程序刻意将“集团薪酬一体化”切割为“独立法人各自担责”,与IPO整体合并披露、一体化薪酬披露形成明显冲突,触碰港交所信息披露真实、一致、完整的硬性要求。
港交所审核VIE企业的核心根基是控制有效且稳定:投资者买入股票的核心前提,是境外上市主体能够稳定掌控境内核心业务、享有全部经营收益。一旦企业在生效司法文书中否认集团一体化(薪酬与责任的归属),会直接挑战VIE合并报表的底层逻辑,这也是本次举报最核心的杀伤力。
五、会卡住上市吗:影响审核节奏,但难以彻底终止IPO
(这一章帮你理清:这次举报对小红书IPO的实质影响是什么?我们的判断和依据是什么?)
综合港股同类案例来看,本次举报直接否决小红书IPO的概率极低。快手、哔哩哔哩过往申报港股时均收到VIE相关专项问询,最终依靠境内外律所、保荐机构出具专项法律意见完成解释并顺利过会;仅非受限行业无合理理由搭建VIE的企业,才会被要求拆除架构重新申报。
本次争议聚焦股权链条下的用工孙公司(薯一薯二),并未触碰行吟信息这一VIE核心持证主体,架构底层合法性不受冲击:保荐人与律师可梳理完整股权谱系,对诉讼抗辩逻辑做出边界解释,统一招股书关联方披露口径,同时补齐境外期权激励的外汇、税务备案合规材料,以此回应监管问询。股权控制关系有工商档案佐证,难以从根本上推翻。
但多轮高强度问询已成定局,监管大概率围绕三大方向层层追问:
1. 境内外所有主体的控制关系是否真实稳定,司法文书表述与招股书关联方披露是否存在实质性冲突;
2. VIE范围是否严格遵守最小化原则,电商、国内多方通信等已放开外资限制的业务本不应纳入VIE协议控制、应置于股权控制体系,广告、直播等受限衍生业务则需论证VIE必要性边界;
3. 境外期权激励体系的外汇登记、税务备案、集团薪酬一体化管理是否完整合规。
境内证监会备案环节会进一步从严核查VIE架构必要性与边界划分,拉长整体备案周期。其中最关键的变量是VIE最小化原则落地:内容社区ICP业务属于外资受限范畴,具备搭建VIE的合理依据;但衍生业务中哪些应留在协议控制体系、哪些应剥离至股权控制,是监管重点追问方向。若监管要求拆分业务、调整架构,将对上市进程形成实质性影响。
核心结论:直接否决概率极低,但大概率新增2至4轮额外问询,整体上市节奏可能延后3至6个月。
六、VIE红利退潮:中概上市架构告别草莽套利时代
(这一章帮你理清:从行业角度看,这次事件意味着什么?VIE架构的未来走向如何?)
单一举报不会取缔VIE架构,但标志着VIE灵活套利空间全面收紧,架构定位从早期融资变通工具,回归受限行业专属合规工具。
过去二十年,不少互联网集团依托多层法人拆分实现场景差异化操作:对内以内资主体拿牌照经营,对外以整体集团并表上市抬升估值。如今监管端收紧VIE边界,司法裁判也持续穿透法人外壳,按照实质控制关系认定集团用工、债务责任,不再单纯以工商独立法人割裂权责;企业试图通过否认集团薪酬与责任一体化来规避个案用工赔偿,最终会反噬IPO信披一致性。
对小红书而言,本次事件属于阶段性合规问询难题,通过补充法律意见、答复监管问题即可推进上市,主要影响时间节奏;而对全行业拟境外上市企业而言,旧的架构套利时代已经落幕。
从新浪落地VIE登陆美股,再到阿里、美团、拼多多等企业依托该架构出海融资,VIE撑起了一代互联网中概股的发展路径。它是适配时代监管规则的创新架构,也始终游走在境内监管规则、境外上市准则、企业合规管理的平衡线上。后续企业想要境外上市,VIE协议条款、集团信息披露、跨主体人事财务管理必须全口径统一,这是所有中概股需要补齐的合规必修课。
新华社:列明旅客身份信息的增值税电子普票可以抵税
增值税一起学丨出口退税申报“汇率”怎么选?
常见问题
VIE架构还能用于境外上市吗?
可以,但仅适用于外资受限行业。港交所按“严格限缩”原则审核,VIE不再是一般企业的通用上市捷径,审核尺度逐年收紧。
协议控制和股权控制在法律效力上一样吗?
不一样。协议控制基于合同约定,天然弱于法定股权控制。因此监管更关注控制关系是否真实且持续稳定,这是审核的核心底线。
企业境外上市前需要做哪些境内备案?
依据2023年3月施行的《境内企业境外发行证券和上市管理试行办法》,VIE架构境外上市企业全部纳入证监会备案制管理。
为什么不同场景下的主体口径必须一致?
因为企业可能在诉讼、税务、上市披露等多个场景被追问同一组主体的关联关系。口径不一致会直接引发信息披露一致性质疑,进而影响上市进程。
相关阅读
- 外籍个人股息红利个税新规2026-09-01
- 涉税专业服务机构重点监管2026-08-27
- 东莞住所登记与真实性核验2026-08-21
关于弘信财税
- 公司
- 东莞市弘信企业管理有限公司
- 关联主体
- 东莞市弘信税务师事务所有限公司 · 东莞市弘锦信会计师事务所(普通合伙) · 东莞市弘锦鑫财税咨询有限公司 · 东莞市弘信科技咨询服务有限公司
- 地址
- 广东省东莞市松山湖光大we谷B1-903室、905室
- 电话
- 135 3860 8561 / 189 2253 3610
- 邮箱
- xy@hx-cfo.com
- 微信
- 弘信AI共享财务总监(公众号 / 视频号同名,ID:CFO-sharing)
