绝味食品2017至2021年间7.24亿元加盟门店装修业务收入未入账,补缴税款及滞纳金合计3.42亿元,其中滞纳金约1.5亿元——占总补缴额的四到五成,说明滞纳金是税务合规成本中最容易被低估的一项。
本文要点
- 增值税:装修服务按建筑服务计税,一般纳税人税率9%(2016年5月1日至2018年4月30日为11%,2018年5月1日至2019年3月31日为10%)。按平均10%估算,7.24亿元对应销项税约7240万元。
- 企业所得税:若不考虑成本可税前列支,按25%税率测算应补约1.81亿元,是本次补税的大头。
- 滞纳金:依据《税收征收管理法》第三十二条,按日加收万分之五,单利计算,年化18.25%。本案滞纳金约占总额的40%至50%,约1.5亿元。
- 监管联动:2024年8月证监会立案,2025年9月19日湖南证监局发出《行政处罚事先告知书》,2025年9月30日股票被实施ST。
- 趋势判断:金税四期将财务账与税务账数据串连比对,长期不一致会被系统识别,企业隐匿收入的空间正在快速收窄。
绝味食品(ST绝味,603517)2026年4月3日公告;《中华人民共和国税收征收管理法》第三十二条。
正文
一、补税金额怎么来的:3.42亿元拆解估算
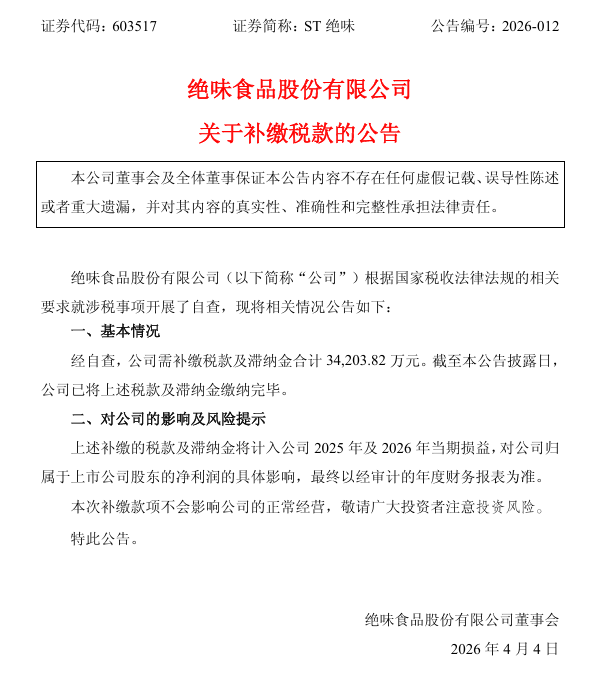
2026年4月3日,绝味食品(ST绝味)公告,2017至2021年间有7.24亿元加盟门店装修业务收入没入账,现在要补缴税款加滞纳金,合计3.42亿元。
(一)增值税
装修服务按建筑服务算,一般纳税人税率9%(2016 年 5 月 1 日 —2018 年 4 月 30 日为 11%,2018 年 5 月 1 日 —2019 年 3 月 31 日为 10%)。按平均10%估算,7.24亿元对应的销项税约7240万元。但装修有材料采购,如果能取得合规进项发票,实际补缴的增值税会少一些。反过来,如果企业拿不到进项票或者业务被认定为纯劳务,补缴额就可能接近这个数。
(二)企业所得税
如果不考虑成本可以税前列支,按25%税率测算,应补企业所得税约1.81亿元。这是补税的大头。
(三)滞纳金
《税收征收管理法》第三十二条,税款晚缴一天,加收万分之五滞纳金,单利,年化18.25%。本案隐匿收入跨度近9年,滞纳金滚得不少。从3.42亿元总额反推,滞纳金大概占40%到50%,约1.5亿元。换句话说,光滞纳金就差不多等于甚至超过原应补税款。
二、监管怎么联动的:证监会罚完,税务跟上
绝味案最值得注意的地方,是证券监管和税务稽查之间的配合。
(一)证监会处罚成了导火索
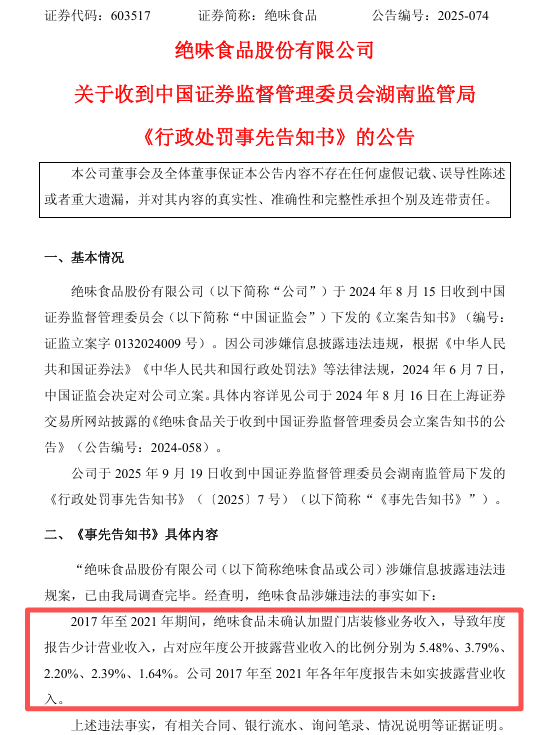
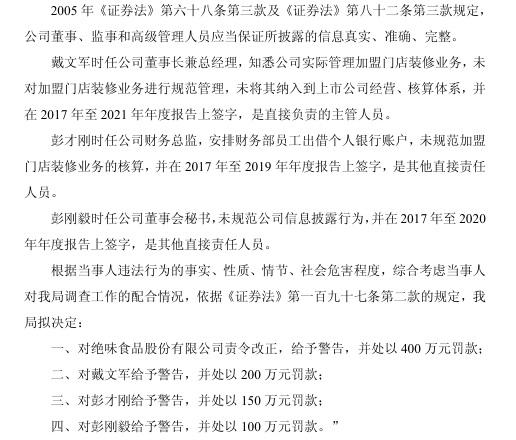
2024年8月,绝味食品因涉嫌信息披露违法违规被证监会立案。2025年9月19日,湖南证监局发了《行政处罚事先告知书》,认定公司2017至2021年年报少计加盟门店装修收入。时任财务总监彭才刚安排员工用个人银行账户收装修款,搞体外资金循环。
根据2024年税务总局与24个部门建立的常态化数据共享机制,证监会的处罚结果会自动推给税务系统。绝味收到处罚告知后赶紧“自查补税”,可能它的“主动”,也是监管联动逼出来的。
(二)金税四期看得清清楚楚
金税四期“以数治税”,依靠全电发票、银行流水、工商登记等信息比对,能轻松发现:
(1)员工个人账户异常的大额交易;
(2)装修收入跟发票流、资金流对不上;
(3)加盟商付款和上市公司确认收入之间的缺口。
员工个人账户收装修款,正是金税四期重点盯的“公转私”、“个人账户大额、异常”等交易。
(三)ST戴帽的后果
2025年9月30日,公司股票被ST,变成“ST绝味”。按上交所规定,要摘帽得等处罚决定书满12个月并且完成财务重述。ST之后,融资受限、机构减仓、实控人质押的股票也面临追加担保的压力,甚至连一些投标也可能会受到影响。
三、为什么偏偏是装修收入——加盟模式的财税漏洞
这事不是简单的记账错误,而是加盟制商业模式里收入归属的典型争议。
(一)业务实质和账上收入对不上
绝味对加盟店搞“总部统一设计、统一招标、指定供应商”。设计、监理、验收都是总部管,但装修款却通过“加盟商委员会”或者员工个人账户收,再付给装修公司,根本没进上市公司账。资金流、发票流、业务实质各走各的,收入就这么藏起来了。
(二)为什么反向造假
跟常见的虚增收入相反,绝味是少计收入。可能的原因:少交税、把装修差价(市价上浮20%到30%)输送给关联方、或者给以后年度留点业绩调节空间。不管动机是什么,用个人账户收经营款,在现在的税务监控下基本跑不掉。
四、滞纳金的惩罚:拖得越久越疼
时间跨度近9年,滞纳金成了补税总额的大头。每天万分之五,年化18.25%,5年就能让税款本金几乎翻倍。本案滞纳金约占3.42亿元的40%到50%,大约1.5亿元。这个数字说明:税务处理拖一天,成本就高出一截,比正常融资贵多了。
五、监管新趋势:财务账和税务账必须对得上
绝味案标志着上市公司进入“双账合一”的阶段。下面几个机制已经全面落地:
(一)金税四期把数据串起来了
1.全电发票2024年全国上线,发票信息实时归集。
2.个人银行卡大额异常、公转私异常交易自动预警。
3.税务总局跟证监会、海关等24个部门共享数据。
(二)刑事责任风险在上升
2025年已经有3家上市公司因为税务违规触犯了虚开增值税专用发票罪或骗取出口退税罪。绝味案里,如果查实装修收入被用来虚开发票抵扣或者资金回流给关联方,也可能涉及刑事责任。
六、对绝味食品的影响
(一)财务上:上市以来首次亏损
2025年业绩预告,归母净利润亏损1.6亿到2.2亿元,这是绝味上市以来第一次出亏损。3.42亿元补税要算进2025到2026年的损益,亏损只会更大。3.42 亿元现金流出,相当于 2024 年全年净利润 2.27 亿元的 1.5 倍,对本已承压的现金流形成巨大冲击。
(二)经营上:加盟商信任危机
公司门店从2023年峰值的15,950家降到2026年1月的10,713家,几年关了五千多家。财务问题曝光后,加盟商对总部的装修模式起了疑心,靠加盟费加装修费双轮驱动的路子难以继续。
(三)资本市场上:市值跌去七成
到2026年4月,市值跌破80亿元,比2021年高点缩水超过70%。实控人戴文军控制的47.78%股份如果因为质押被强平,控制权也可能出问题。
七、企业税务合规的几个提醒
(一)收入确认的底线
加盟模式下,总部给加盟商提供装修、培训、供应链服务,只要有钱进来,就得全额确认收入。用员工个人账户、关联方代收款等方式藏收入,在金税四期下无路可走。
(二)滞纳金的时间成本
每天万分之五(年化18.25%)比企业正常融资成本高得多。在税务稽查立案之前主动补税,可能免掉0.5到5倍的罚款,但滞纳金不能减少。另外,偷税行为不受三年追征期限制,可以无限期往前翻。
(三)监管联动的总代价
财务造假要付出的代价包括:行政处罚、税务补缴、滞纳金、民事赔偿,甚至刑事责任。绝味这次850万罚款加上3.42亿补税和滞纳金,再算上潜在的投资者索赔,付出的总成本可能早已超过它当年藏起来的 7.24 亿收入。
结语
绝味食品案说清楚了一个道理:在“数据管税”和跨部门监管协同越来越严的今天,想靠体外循环藏收入,早晚会被税务和证券监管两头堵上。对上市公司来说,税务合规不是可有可无的成本,而是能不能活下去的底线。
说明:
1.本文涉及绝味食品(ST绝味)的所有数据、事实及处罚信息,均来源于上市公司公告、湖南证监局《行政处罚事先告知书》、上海证券交易所公开决定等合法公开渠道。
2.本文仅为财税合规领域的学术探讨与案例分析,不构成对绝味食品的任何投资建议、法律意见或价值判断。
3.如本文内容有任何不当之处,欢迎通过公众号后台联系我们,我们将及时核实并处理。
15.7 亿天价补税背后:两家国企踩中的同一条红线——柳工集团 8.33 亿、山东黄金 7.38 亿,特殊性税务处理的条件适用与合规边界
警钟长鸣:金税四期下,税务严监管已成常态——2026 年 2 月 - 4 月各地税务部门曝光案件深度解读
常见问题
绝味食品3.42亿元补税是怎么构成的?
主要是增值税、企业所得税和滞纳金三块。其中企业所得税约1.81亿元是大头,增值税约7240万元,滞纳金约1.5亿元。
为什么滞纳金能占到四到五成?
滞纳金按日加收万分之五,年化18.25%。本案隐匿收入的时间跨度接近9年,滞纳金滚动累积后接近甚至可能超过税款本金。
企业隐匿收入通常是怎么被发现的?
一是证券监管与税务稽查的联动,证监会的处罚往往成为税务稽查的导火索;二是金税四期把财务数据与税务数据自动串连比对,长期数据不一致会被识别。
收入没入账,为什么补税金额这么高?
隐匿收入会同时触发增值税、企业所得税和滞纳金三项成本,而滞纳金按日累积,时间越长成本越高。这也是历史年度收入问题补税金额往往远超原税款的原因。
相关阅读
- A股上市公司补税全景与自查2026-05-18
- 赤峰云铜补税5.12亿2026-05-20
- 兼营业务进项分摊合规底线2026-03-20
关于弘信财税
- 公司
- 东莞市弘信企业管理有限公司
- 关联主体
- 东莞市弘信税务师事务所有限公司 · 东莞市弘锦信会计师事务所(普通合伙) · 东莞市弘锦鑫财税咨询有限公司 · 东莞市弘信科技咨询服务有限公司
- 地址
- 广东省东莞市松山湖光大we谷B1-903室、905室
- 电话
- 135 3860 8561 / 189 2253 3610
- 邮箱
- xy@hx-cfo.com
- 微信
- 弘信AI共享财务总监(公众号 / 视频号同名,ID:CFO-sharing)
