高新技术企业资格被取消的后果不止于企业所得税——增值税进项税额加计抵减等与高新资质绑定的优惠政策会同步失效。本案补缴的5.12亿元中,增值税加计抵减一项就超过3.5亿元。
本文要点
- 补缴明细:增值税(进项税额加计抵减)35,696.57万元、城建税及教育费附加4,462.07万元、滞纳金11,072.62万元,合计51,231.26万元。滞纳金按日万分之五计算。
- 连锁反应的政策依据:《财政部 税务总局关于先进制造业企业增值税加计抵减政策的公告》(2023年第43号)要求享受该政策的企业必须是有效期内的高新技术企业,资格取消后加计抵减同步失效。
- 雷区一,高新收入占比不达标:近一年高新技术产品(服务)收入占总收入比例须不低于60%。
- 雷区二,研发费用占比不达标:最近一年销售收入在2亿元以上的企业,近三年研发费用须不低于收入的3%。
- 雷区三,科技人员占比不达标:科技人员须不低于企业总人数的10%。
- 合规是动态过程:从资格申报到存续管控,每个年度都要维持指标,不能一评了之。
云南铜业(000878.SZ)2026年4月30日(公告编号2026-034)及2026年5月19日披露的公告;《财政部 税务总局关于先进制造业企业增值税加计抵减政策的公告》(2023年第43号)。
正文
近期,云南铜业(000878.SZ)先后于2026年4月30日、5月19日披露公告,下属子公司赤峰云铜因被取消高新技术企业资格,需补缴税款及滞纳金合计超5.1亿元。这是2026年以来公开披露的高企补税个案中金额较大的一起,给所有高企及拟申报高企的企业,上了一堂代价沉重的合规必修课。
一、5.1亿补税明细
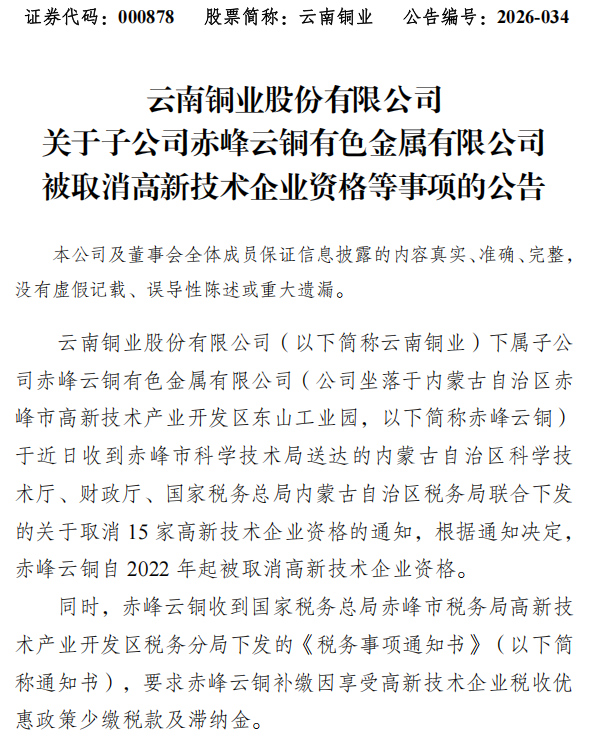
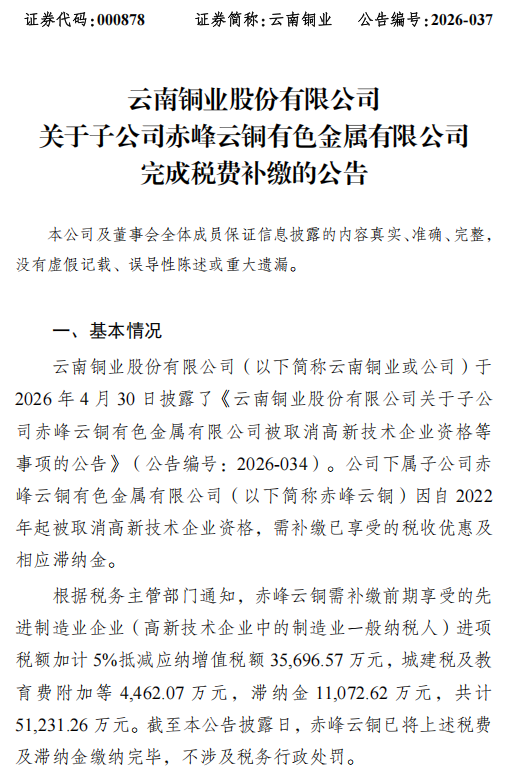
根据公告披露,赤峰云铜收到由赤峰市科学技术局送达的内蒙古自治区科技厅、财政厅、税务局联合通知,自2022年起被正式取消高新技术企业资格,税务主管部门同步要求其补缴此前享受的税收优惠及相应滞纳金,具体明细如下:
增值税(进项税额加计抵减):35,696.57万元(系此前作为高新技术企业中的制造业一般纳税人享受的优惠政策)
城建税及教育费附加:4,462.07万元
滞纳金:11,072.62万元(滞纳金按日万分之五计算,具体起算期间以税务通知书为准)
合计补缴金额:51,231.26万元(约5.12亿元)
截至公告披露日,赤峰云铜已完成全部款项缴纳,本次事项仅涉及税费及滞纳金补缴,不涉及行政处罚。
二、值得关注的现象:不用补缴企业所得税?
细心的读者会发现,赤峰云铜本次补缴的5.12亿元,主要涵盖增值税进项税额加计抵减、附加税及滞纳金,公告中并未提及企业所得税补缴事宜。按照现行规定,高新资格被取消后,企业所得税15%优惠税率原则上应追溯调整。但本次公告未提及企业所得税补缴,是尚未完成测算、另有合规处理方式,还是企业该期间无应纳税所得额,云南铜业暂未说明,这一细节值得持续关注。
更值得所有企业警惕的是,这一现象揭示了一个实务中极易被忽视的核心风险:高新资格被取消的后果,从来不止于企业所得税,还可能联动影响增值税加计抵减等其他绑定优惠政策。根据《财政部 税务总局关于先进制造业企业增值税加计抵减政策的公告》(2023年第43号),享受该政策的企业必须是有效期内的高新技术企业,资格取消后加计抵减同步失效。赤峰云铜补缴的5.12亿元中,增值税加计抵减占比近七成,就是最直接的例证。
三、高企资格从来不是“免检金牌”,三大雷区必避
赤峰云铜一案的核心警示意义在于:高新技术企业资格从来不是“一拿永逸”,而是需要长期持续合规。虽然公告未披露其被取消资格的具体原因,但以下三大核心指标是所有高企存续期间的硬性红线,也是监管核查的重点,一旦触碰,极易面临资格取消、税款补缴的后果:
雷区一:高新收入占比不达标——近一年高新产品(服务)收入须≥总收入的60%。若企业传统业务占比过高,核心收入无法认定为高新收入,将直接触发合规风险,这也是传统制造业高企被取消资格的常见原因。
雷区二:研发费用占比不达标——最近一年销售收入在2亿元以上的企业,近三年研发费用须≥收入的3%。部分重资产、高营收企业,因营收基数大,容易出现研发支出占比不足的问题,需重点管控。
雷区三:科技人员占比不达标——科技人员须≥企业总人数的10%。生产型、制造型企业需重点关注,避免因一线生产人员占比过高,导致研发、科技人员占比不满足要求。
尤其传统制造业、重资产企业,作为高企合规风险高发群体,更要常态化自查上述三大核心指标,建立常态化监控机制,避免重蹈赤峰云铜的覆辙。
四、比补税更重要的,是建立持续合规机制
赤峰云铜一案之所以值得所有企业深究,核心在于它同时触碰了两个独立但紧密相关的合规风险点,也为企业敲响了双重警钟:
警钟一:高新资格被取消的连锁反应不可忽视。一旦高新资格被取消,与之捆绑的增值税加计抵减、附加税减免等各项优惠政策将同步失效,企业需追溯补缴已享受的全部优惠。本案中增值税加计抵减一项就补缴超3.5亿元,占补缴总额的近七成,代价惨重。
警钟二:合规是动态过程,而非静态结果。无论本案取消原因是什么,高企合规的本质都是持续达标而非一次性申报。企业取得高企资格后,需严格按照规定,每年5月31日前在高新技术企业认定管理工作网填报上一年度知识产权、科技人员、研发费用、经营收入等年度发展情况报表。累计两年未填报年度发展情况报表的,同样可能被取消高新资格。三大核心指标在资格有效期内每年都需达标,任何一个年度出现问题,都可能被追溯取消资格、追缴优惠。
五、结语
5.12亿元的补缴金额,数字本身已经足够震撼,更传递出一个明确信号:税务合规,特别是高企合规,已进入全周期严监管阶段,从资格申报到存续管控,每一个环节都不能松懈。
对企业而言,高企合规的核心,从来不是“拿到资格”,而是“守住资格”。自查,不止在申报时,更在资格存续的每一天;合规,不是被动应对,而是主动防控。
*本文数据来源:云南铜业(000878.SZ)2026年4月30日(公告编号:2026-034)及2026年5月19日披露的公告。*
北京市税务局第三稽查局查处王仲焘偷税案件
4 月 10 日,创业板第四套上市标准正式落地!一文看懂与前三套的核心区别
常见问题
高新技术企业资格被取消,要补缴哪些税?
不止企业所得税。与高新资质绑定的增值税进项税额加计抵减等优惠会同步失效。赤峰云铜案补缴的5.12亿元中,增值税加计抵减一项超过3.5亿元。
高企资格被取消最常见的原因是什么?
三类指标不达标:高新收入占比、研发费用占比、科技人员占比。其中营收2亿元以上的企业,近三年研发费用须不低于收入的3%;科技人员须不低于总人数的10%。
滞纳金怎么计算?
按日加收万分之五,单利计算,年化约18.25%。赤峰云铜案滞纳金为11,072.62万元,约占补缴总额的两成。
高新资格被取消会追溯调整几年?
资格被取消后,此前享受的税收优惠原则上应追溯调整,具体追溯期间以主管税务机关的通知为准。本案系自2022年起被取消资格。
相关阅读
- 高企认定规则重塑2026-07-30
- 绝味食品补税3.42亿2026-04-07
- A股上市公司补税全景与自查2026-05-18
关于弘信财税
- 公司
- 东莞市弘信企业管理有限公司
- 关联主体
- 东莞市弘信税务师事务所有限公司 · 东莞市弘锦信会计师事务所(普通合伙) · 东莞市弘锦鑫财税咨询有限公司 · 东莞市弘信科技咨询服务有限公司
- 地址
- 广东省东莞市松山湖光大we谷B1-903室、905室
- 电话
- 135 3860 8561 / 189 2253 3610
- 邮箱
- xy@hx-cfo.com
- 微信
- 弘信AI共享财务总监(公众号 / 视频号同名,ID:CFO-sharing)
