高企资格被取消,后果不止企业所得税一项。除15%优惠税率(法定25%)可能被追溯调整外,与高企资格绑定的先进制造业增值税加计抵减5%也会失去前提;按公告口径,税务机关等部门将追缴企业因取得高企资格而享受的税收优惠及奖补。
本文要点
- 官方来源:广东省高新技术企业认定管理工作领导小组办公室发布、广东省科学技术厅2026-09-29挂网的公告,拟取消101家企业高企资格(依据国科发火〔2016〕32号第十一条、第十六条)。
- 东莞22家:按公告列明原因分三类——连续两年未按规定填报高企发展情况报表19家、经营异常未按期报告重大变化2家、受让知识产权填自主研发核减后不达标1家。
- 税负敞口分三块:企业所得税税率差(15%→25%)、先进制造业增值税加计抵减5%、财政奖补可能被追回。
- 落地案例:广东超冠体育材料有限公司2021年高企资格已于2026-01-29被取消,东莞市科技局2026-08-20公告要求其退回市级奖励资金3万元。
- 30天申辩窗口:自公告发布之日起30日内可书面陈述、申辩,逾期视为放弃;此后还可依法申请行政复议或提起行政诉讼。
广东省科学技术厅公告《关于对安畅协安全技术(广东)有限公司等101家企业拟作出取消高新技术企业资格处理的公告》(2026-09-29挂网,https://gdstc.gd.gov.cn/zwgk_n/tzgg/content/post_4961585.html);《高新技术企业认定管理办法》(国科发火〔2016〕32号);《财政部 税务总局关于先进制造业企业增值税加计抵减政策的公告》(财政部 税务总局公告2023年第43号);粤科函产字〔2026〕206号;东莞市科学技术局《退回财政拨款通知书送达公告》(2026-08-20)。
一、发生了什么
2026年9月28日,广东省高新技术企业认定管理工作领导小组办公室发布《关于对安畅协安全技术(广东)有限公司等101家企业拟作出取消高新技术企业资格处理的公告》,由广东省科学技术厅于2026年9月29日08:58:22挂网发布。
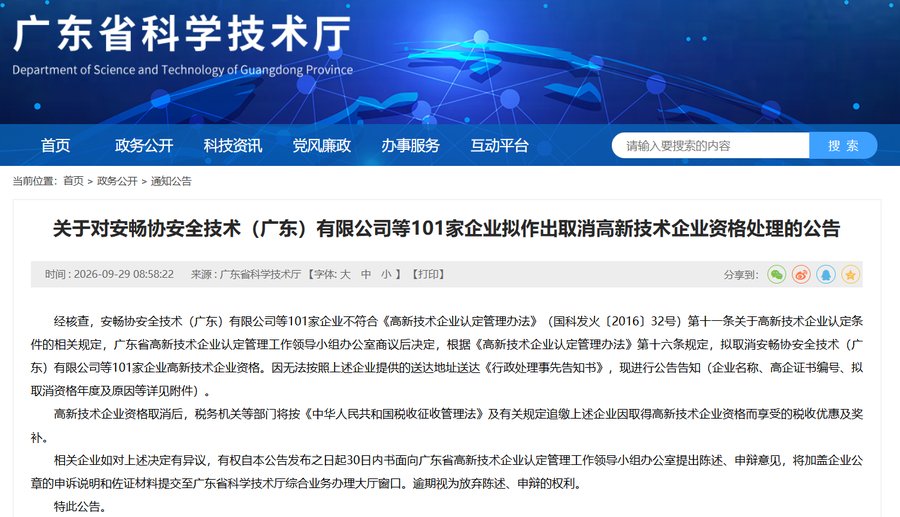
▲ 广东省科学技术厅官网公告页截图(发布时间:2026-09-29 08:58:22)
公告依据《高新技术企业认定管理办法》(国科发火〔2016〕32号)第十一条(认定条件)、第十六条(取消资格)。公告称:经核查,上述101家企业不符合该办法第十一条关于高企认定条件的相关规定,领导小组办公室商议后决定,根据该办法第十六条规定,拟取消这101家企业高新技术企业资格;因无法按企业提供的送达地址送达《行政处理事先告知书》,故进行公告告知(企业名称、高企证书编号、拟取消资格年度及原因等详见附件)。
公告同时明确税务追缴口径:高新技术企业资格取消后,税务机关等部门将按《中华人民共和国税收征收管理法》及有关规定追缴上述企业因取得高新技术企业资格而享受的税收优惠及奖补。
相关企业如对决定有异议,有权自本公告发布之日起30日内书面向广东省高新技术企业认定管理工作领导小组办公室提出陈述、申辩意见,将加盖公章的申诉说明和佐证材料提交至广东省科学技术厅综合业务办理大厅窗口(广州市越秀区连新路171号信息大楼1楼;联系人蓝超凡、关杰伦;电话020-83163930、83163931)。逾期视为放弃。(注:目前仅为拟取消,最终是否追缴及补税金额因企业而异,无法一概而论。)
二、东莞22家清单与原因拆解
附件中“所在地市=东莞市”共22家,按公告列明的取消原因分三类:
(一)知识产权类——申报材料将受让/购买知识产权填为“自主研发”,核减后不达标(第十一条):1家。
| 序号 | 企业名称 | 证书编号 | 拟取消年度 |
|---|---|---|---|
| 1 | 广东超冠体育材料有限公司 | GR202144014979 | 自2021年起 |
(二)连续两年未按规定填报高企发展情况报表(第十一条):19家。
| 序号 | 企业名称 | 证书编号 | 拟取消年度 |
|---|---|---|---|
| 2 | 东莞市荣耀纺织有限公司 | GR202244002210 | 2025年 |
| 3 | 东莞市河马声学科技有限公司 | GR202244003484 | 2025年 |
| 4 | 东莞市乐一电子有限公司 | GR202244005138 | 2025年 |
| 5 | 东莞市勤明士照明科技有限公司 | GR202244006511 | 2025年 |
| 6 | 东莞市盛嘉精密科技有限公司 | GR202244008504 | 2025年 |
| 7 | 东莞市鼎迦电子有限公司 | GR202244008583 | 2025年 |
| 8 | 广东泰晶新能源有限公司 | GR202244008931 | 2025年 |
| 9 | 广东粤达电缆材料有限公司 | GR202244011848 | 2025年 |
| 10 | 东莞市飞特金属科技有限公司 | GR202244012153 | 2025年 |
| 11 | 东莞秋元精密塑胶模具有限公司 | GR202244013667 | 2025年 |
| 12 | 东莞市恒强精密五金制品有限公司 | GR202244016328 | 2025年 |
| 13 | 东莞市美一瓦科技有限公司 | GR202244016484 | 2025年 |
| 14 | 东莞市捷科五金有限公司 | GR202244017582 | 2025年 |
| 15 | 东莞市中佑机械科技有限公司 | GR202344010183 | 自2025年起 |
| 16 | 广东奥博自动化科技有限公司 | GR202344013065 | 自2025年起 |
| 17 | 东莞友联钣金科技有限公司 | GR202244001613 | 2025年 |
| 18 | 广东金晟美多科技有限公司 | GR202244004667 | 2025年 |
| 19 | 东莞市瑞冠彩印包装有限公司 | GR202244012320 | 2025年 |
| 20 | 东莞市鑫汇工艺制品有限公司 | GR202244009990 | 2025年 |
(三)经营异常、未按期报告与认定条件有关重大变化情况(第十九条):2家。
| 序号 | 企业名称 | 证书编号 | 拟取消年度 |
|---|---|---|---|
| 21 | 广东造裕力讯智能科技有限公司 | GR202144002594 | 自2021年起 |
| 22 | 东莞金模电子科技有限公司 | GR202144003273 | 自2021年起 |
东莞这22家里,“连续两年未填报”占了大头(19/22),属于“最不该犯、也最易避免”的疏忽。未按规定填报高企发展情况报表,是本次东莞企业被清退的首要原因。拟取消资格年度因企而异——有的自2021年起,有的自2025年起,这直接关系到后续补税与追缴的年限跨度。
三、对企业的影响
高企资格最大的财税红利,是企业所得税减按15%税率征收(法定税率为25%);此外还有一项常被忽略的增值税优惠——先进制造业企业可按当期可抵扣进项税额加计5%抵减应纳增值税。
按公告口径,资格取消后,税务机关等部门将依法追缴企业因取得高企资格而享受的税收优惠及财政奖补。落到账面上,这笔敞口大致分三块:
其一,税款补差。以一家年应纳税所得额100万元的企业为例,资格存续期间按15%缴纳15万元;若资格被取消需按25%重新计算,则每年需补10万元。若追溯多个年度,再叠加按日万分之五的滞纳金,敞口会快速放大。滞纳金自各年度企业所得税汇算清缴申报缴纳截止日(次年5月31日)次日起按日万分之五加收,并非自资格取消之日起算。实际补税金额 ≈(25%−15%)×不符合认定条件年度起各年度应纳税所得额 + 滞纳金;其中滞纳金 = 各年度应补税款 × 0.05%(日)× 逾期天数,具体以税务机关核定为准。
其二,增值税加计抵减:先进制造业5%。这一块最容易被忽略。根据《财政部 税务总局关于先进制造业企业增值税加计抵减政策的公告》(财政部 税务总局公告2023年第43号),自2023年1月1日至2027年12月31日,先进制造业企业可按当期可抵扣进项税额加计5%抵减应纳增值税税额;而该公告所称“先进制造业企业”,指的正是高新技术企业(含所属非法人分支机构)中的制造业一般纳税人。也就是说,高企资格同样是享受这5%加计抵减的前提。因此,已由地方工信部门会同同级科技、财政、税务部门列入先进制造业企业名单、且属于制造业一般纳税人的企业,若资格被取消(尤其是溯及2023年及以后年度),此前已计提并抵减的加计抵减额同样面临被追缴的风险,具体以税务机关核定为准。
其三,奖补退回的风险(可能被追回)。需区分主体与程序:税收优惠追缴由税务机关依据《税收征收管理法》执行;财政奖励、拨款等由科技、财政部门依据地方财政资金管理规定具体执行,是否追回、范围与时限各地不一,以当地主管部门决定为准。
东莞已有实质性落地案例:广东超冠体育材料有限公司(即上文(一)类所列企业)实际上更早就被处理——根据《广东省科学技术厅 广东省财政厅 国家税务总局广东省税务局关于取消广州市金瑞昌建筑环境工程有限公司等359家企业高新技术企业资格的通知》(粤科函产字〔2026〕206号),其2021年高企资格已于2026年1月29日被取消(原因同样是受让知识产权填“自主研发”)。东莞市科学技术局据此于2026年8月20日发布《退回财政拨款通知书送达公告》,要求该公司退回2021年高企认定市级奖励资金3万元(依据东科通〔2022〕71号于2022年10月获得),限《通知书》送达之日起15日内退回;异议需在送达之日起7日内书面提出。该企业案例表明“资格取消→奖补可能追回”已是实质性落地动作,并非纸上预警。
四、特别提醒
① 已上榜企业:抓住30天窗口。自公告发布之日(2026-09-29)起30日内,尽快准备陈述申辩材料,书面提交至广东省科学技术厅综合业务办理大厅窗口(广州市越秀区连新路171号信息大楼1楼;联系人蓝超凡、关杰伦;电话020-83163930、83163931)。逾期视为放弃权利。若30日申辩后认定机构仍作出取消决定,企业还可在收到决定之日起60日内向广东省人民政府申请行政复议,或在6个月内向有管辖权的人民法院提起行政诉讼。
② 所有高企:按时填报高企发展情况报表(年报)。“连续两年未填报”是本次东莞被取消的主要类型,而按时填报是成本最低的“保牌”动作,切勿疏忽。
③ 知识产权来源如实填报。受让、购买的知识产权不得填为“自主研发”,核减后不达标会直接触发资格取消。
④ 研发费用归集、高新收入占比日常达标。这些认定条件要平时就夯实,别等抽查或复核时才补救。
⑤ 资格取消后主动配合税务清算。主动沟通、配合追缴(含企业所得税优惠与增值税加计抵减),有助于控制滞纳金与信用影响。
常见问题
高企资格被取消,除了企业所得税还要补什么?
不止企业所得税。除15%优惠税率(法定25%)可能被追溯调整外,与高企资格绑定的先进制造业增值税加计抵减5%(财政部 税务总局公告2023年第43号)也会失去前提;按公告口径,税务机关等部门将追缴因取得高企资格而享受的税收优惠及奖补。
这次广东拟取消资格的企业里,东莞有多少家、什么原因?
东莞市共22家。其中19家因连续两年未按规定填报高企发展情况报表,2家因经营异常、未按期报告重大变化,1家因将受让知识产权填为自主研发、核减后不达标。
被列入拟取消名单,企业还有申辩机会吗?
有。自公告发布之日起30日内可书面向广东省高新技术企业认定管理工作领导小组办公室提出陈述、申辩,逾期视为放弃。若仍作出取消决定,还可在收到决定之日起60日内申请行政复议,或在6个月内提起行政诉讼。
补税的滞纳金怎么计算?
按日加收万分之五,自各年度企业所得税汇算清缴申报缴纳截止日(次年5月31日)次日起算,而非自资格取消之日起算;具体以税务机关核定为准。
相关阅读
- 赤峰云铜补税5.12亿:高新资格被取消的三类常见原因2026-05-20
- 高企认定规则重塑:数据核验升级,“包装式申报”空间大幅压缩2026-07-30
- 2026年前5个月A股62家公司补税36亿:三类高发原因与自查要点2026-05-18
关于弘信财税
- 公司
- 东莞市弘信企业管理有限公司
- 关联主体
- 东莞市弘信税务师事务所有限公司 · 东莞市弘锦信会计师事务所(普通合伙) · 东莞市弘锦鑫财税咨询有限公司 · 东莞市弘信科技咨询服务有限公司
- 地址
- 广东省东莞市松山湖光大we谷B1-903室、905室
- 电话
- 135 3860 8561 / 189 2253 3610
- 邮箱
- xy@hx-cfo.com
- 微信
- 弘信AI共享财务总监(公众号 / 视频号同名,ID:CFO-sharing)